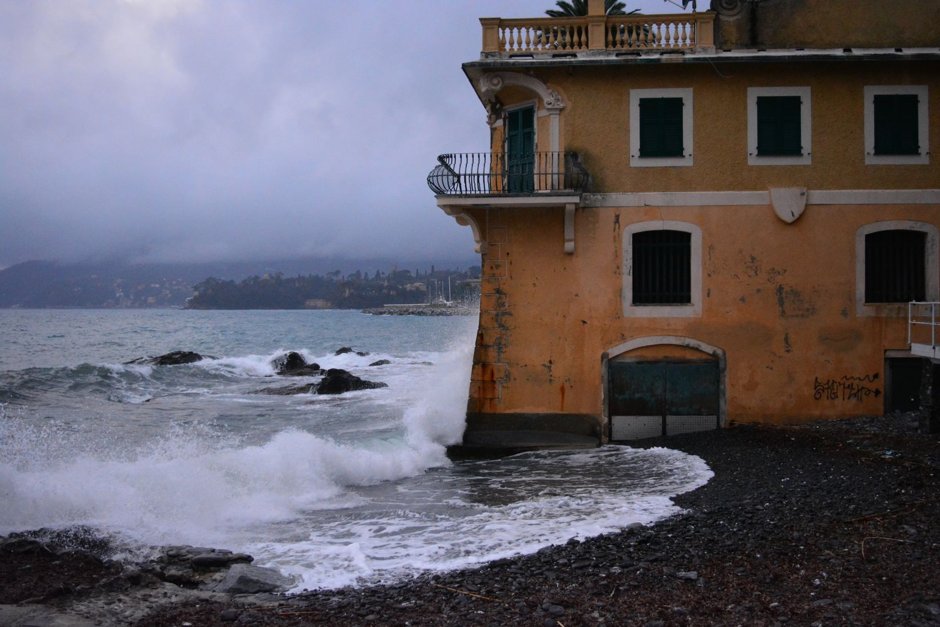
Tsunami : causes, propagation et conséquences
Un tsunami est une série de vagues océaniques déclenchées par un séisme sous-marin. Causes, propagation, conséquences et réflexes de sécurité expliqués.
Le poste de contrôle de votre logement
Décrypter l'assurance habitation et la protection du logement au concret : comprendre ses garanties, gérer un sinistre, anticiper les travaux et maîtriser son budget de propriétaire ou de locataire.
Lire les décryptagesVotre situation
Le premier interlocuteur dépend de votre statut dans le logement.
Vous assurez au minimum les risques locatifs, vous prévenez le bailleur et vous déclarez rapidement tout dommage à votre assureur.
Vous vérifiez le bâti, les dépendances et votre responsabilité. En location, le contrat du bailleur complète celui de l’occupant.
À lire maintenant
Un tsunami est une série de vagues océaniques déclenchées par un séisme sous-marin. Causes, propagation, conséquences et réflexes de sécurité expliqués.
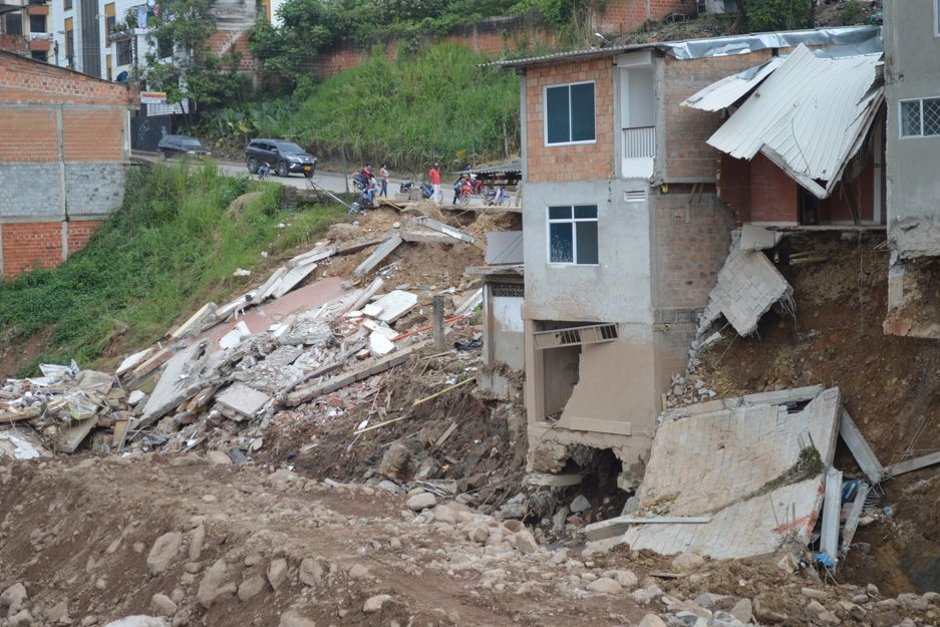
Effondrement de l'ancien hôtel à Amiens : ce que l'on sait sur le sinistre de la place au Feurre, le bilan humain, les secours, l'amiante et le déblaiement.
Trier les garanties indispensables des options purement commerciales, avec des exemples de sinistres réels.
Choisir un angle
Après le dommage
Checklist interactive
Cochez seulement ce que vous avez déjà réuni. Cette vérification n’est pas une estimation d’indemnisation.
Vérifier avant de publier
 Service-Public.fr : assurance habitationSouscription, résiliation, obligations et démarches après un sinistre.Code des assurances sur LégifranceRègles communes du contrat, obligations de l’assuré et délais de déclaration.Agence nationale pour l’information sur le logement (ANIL)Obligations d’assurance des locataires, bailleurs et copropriétaires.France AssureursDémarches et constat amiable lors d’un dégât des eaux dans le logement.
Les mots du contrat
Prévenir plutôt que réparer
Vérifiez l'état de la toiture et des gouttières après l'hiver. Nettoyez les évacuations pour éviter les infiltrations.
Profitez des beaux jours pour photographier votre logement et mettre à jour l'inventaire de vos biens. Cela aide en cas de sinistre.
Ramassez les feuilles et vérifiez les abords. Un abri de jardin ou une cave humide peut nécessiter une extension de garantie.
Surveillez le gel et les fuites. En cas d'absence, coupez l'eau et prévenez un proche pour limiter les dégâts des eaux.
Gestes simples
Anatomie d’un contrat
Réponses rapides
Elle regroupe plusieurs garanties : incendie, dégâts des eaux, vol, responsabilité civile. Les garanties varient selon le contrat. Lisez les conditions générales et vérifiez les plafonds, les franchises et les exclusions avant de signer.
Dès que vous constatez le dommage. Les délais varient selon le contrat, souvent quelques jours. Déclarez rapidement par écrit, gardez une copie et des photos. Un retard peut réduire l'indemnisation.
Oui, surtout pour des travaux qui modifient le logement : extension, piscine, abri de jardin. Cela permet d'ajuster les garanties et d'éviter un refus d'indemnisation en cas de sinistre lié aux travaux.
La résiliation est possible à l'échéance annuelle, après un préavis fixé par le contrat. Dans certains cas, la loi permet de résilier à tout moment, notamment après un changement de situation. Envoyez une lettre recommandée.
Oui, l'assurance habitation est obligatoire pour les locataires. Elle couvre au minimum les risques locatifs. Le bailleur peut demander une attestation chaque année. Vérifiez les garanties avant d'emménager.
Portez plainte rapidement et déclarez le vol à votre assureur. Listez les biens dérobés, fournissez les preuves d'achat et les photos. Ne touchez à rien avant le constat si possible.
Vrai ou faux
Tous les contrats habitation se valent.
Les garanties, plafonds et franchises varient fortement d'un contrat à l'autre.
Un dégât des eaux est toujours couvert.
La couverture dépend de l'origine du sinistre et des exclusions du contrat.
Prévenir son assureur avant des travaux est inutile.
Certains travaux modifient le risque et doivent être déclarés pour rester couvert.
Un locataire n'a pas besoin d'assurance.
L'assurance habitation est obligatoire pour les locataires et couvre les risques locatifs.
Notre ligne éditoriale
Maison et Assurance est un site éditorial consacré au logement et à sa protection. Nous partons des questions concrètes : que couvre vraiment un contrat, comment déclarer un sinistre, quand prévenir son assureur avant des travaux, comment tenir son budget. Nous croyons qu'une information claire vaut mieux qu'un discours commercial. Chaque article est écrit pour être lu par un propriétaire ou un locataire, sans jargon inutile et sans promesse de classement. Les garanties, les exclusions et les délais sont expliqués pas à pas. Notre travail consiste à décrypter, comparer et expliquer. Nous ne vendons rien et nous ne citons aucune marque. Si un texte ne vous aide pas à prendre une décision, il n'a pas sa place ici.
Découvrir notre méthodeUne question sur nos explications ?
Décrivez le point à clarifier et indiquez l’article concerné. Nous vous répondrons avec des repères vérifiables.
 Béatrice Clerc
 Maël Delage
 Simone Schmitt
 Fabien Lagarde
 Floriane Barre