Comparatif : quelle assurance pour un pavillon ?
Comparer les formules adaptées aux maisons individuelles selon la surface, le jardin et les dépendances.
7 min de lecture
4,9sur 5500 votes
- 4,9Klecteurs
- 11en ce moment
- 101partages
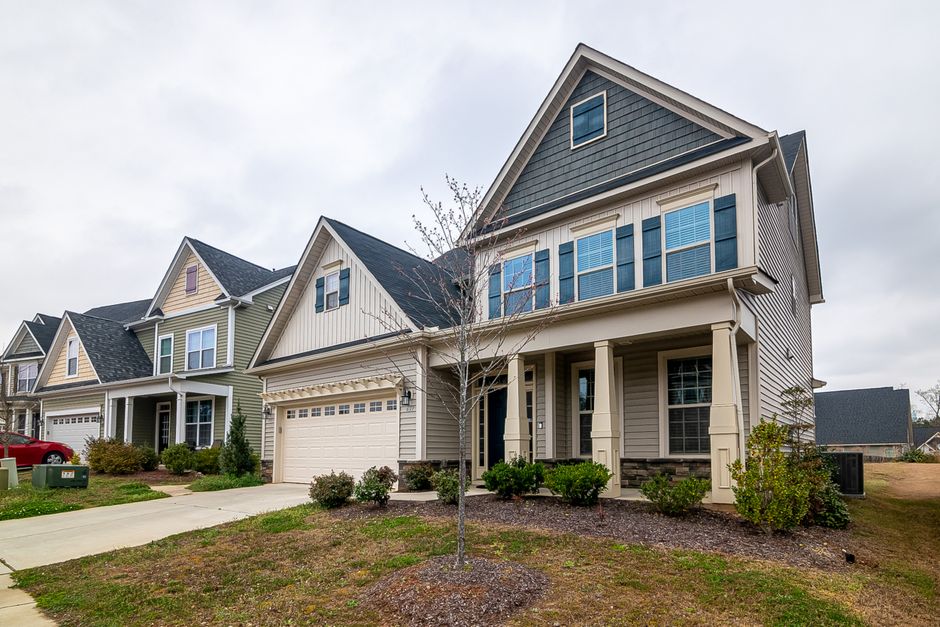
La multirisque habitation reste le contrat de référence pour un pavillon. Elle n’est pas imposée par la loi au propriétaire occupant, mais la banque la réclame tant qu’un crédit immobilier court. Prévoyez de 250 à 700 euros par an pour une maison d’environ 100 m², avec des écarts liés à la commune, aux dépendances et au niveau de garantie. L’assurance emprunteur, la garantie piscine et le contrat bailleur répondent à des besoins séparés et se comparent à part.
Ce que dit vraiment la réglementation sur l’assurance d’un pavillon
Beaucoup de propriétaires croient que la loi les oblige à assurer leur maison. La réalité est plus nuancée. Le Code des assurances rend la multirisque habitation contraignante pour les locataires, alors que le propriétaire qui occupe son logement reste libre de s’assurer ou non. Cette liberté disparaît dès qu’un prêt immobilier finance le pavillon : le prêteur exige une attestation couvrant au minimum l’incendie, les dégâts d’eau et les catastrophes naturelles, et ce jusqu’au remboursement complet du crédit.
Cette distinction a une conséquence très concrète. Une maison détenue sans emprunt peut se contenter d’un contrat minimal, voire d’aucun contrat, avec les risques que cela suppose. Un pavillon financé à crédit se retrouve verrouillé par les attentes bancaires, ce qui réduit la marge de négociation sur l’étendue des garanties. Avant de scruter les tarifs, situez donc votre situation dans l’une de ces deux catégories.
Les garanties d’une multirisque habitation pour pavillon
Le contrat de base couvre plusieurs risques qui forment le coeur de l’offre. Les catastrophes naturelles relèvent d’une garantie légale, intégrée d’office à tout contrat dommages aux biens depuis 1982.
- Incendie et explosion : bâtiment, dépendances et biens mobiliers.
- Dégâts d’eau : fuites, ruptures de canalisation, infiltrations.
- Vol et vandalisme : effraction, dégradations, parfois vols commis hors du domicile.
- Responsabilité civile habitation : dommages causés à un voisin ou à un tiers, y compris par vos enfants ou votre animal.
- Catastrophes naturelles et technologiques : garantie d’ordre public, systématiquement incluse.
Autour de ce socle gravitent des extensions qui prennent tout leur sens dans une maison individuelle : abri de jardin, piscine, panneaux solaires, mobilier de terrasse, clôtures, portail motorisé. Un pavillon abrite davantage de dépendances qu’un appartement, et une formule standard plafonne souvent ces biens à quelques milliers d’euros. Le décalage ne se découvre qu’au moment du sinistre.
Comparatif des formules selon votre profil de propriétaire
| Profil | Contrat adapté | Point de vigilance |
|---|---|---|
| Propriétaire occupant, sans crédit | Multirisque habitation de gamme intermédiaire | Vol et dégâts d’eau, les deux risques les plus fréquents |
| Propriétaire occupant avec crédit en cours | Multirisque conforme aux exigences bancaires | Attestation à transmettre chaque année au prêteur |
| Bailleur d’un pavillon | Multirisque habitation bailleur | Vacance locative, dégradations, perte de loyers |
| Résidence secondaire | Contrat avec garantie inoccupation prolongée | Délai de carence au-delà de 90 jours d’absence |
| Pavillon avec piscine ou dépendances | Extensions ou contrat spécifique | Plafonds de remboursement des biens extérieurs |
Prix d’une assurance pavillon : les facteurs qui pèsent sur la cotisation
Aucune grille unique ne régit le tarif d’une multirisque habitation pour une maison individuelle. Plusieurs paramètres entrent en jeu, et certains comptent bien plus que d’autres.
- La surface et le nombre de pièces : un pavillon de 80 m² et un de 180 m² ne relèvent pas du même niveau de risque.
- La commune : exposition aux inondations, à la sécheresse géotechnique, à la délinquance locale.
- Les dépendances : garage, atelier, abri, piscine, chacune ajoute une ligne de garantie.
- Le capital mobilier déclaré : une valeur surestimée gonfle la prime sans utilité réelle.
- La franchise retenue : l’augmenter allège la cotisation mais alourdit la note en cas de sinistre.
- Les équipements de sécurité : alarme, détecteurs de fumée, portail fermé, volets roulants.
Pour un pavillon de 100 m² avec jardin, les primes observées en France se situent souvent entre 250 et 700 euros par an. Les écarts s’expliquent moins par le contrat lui-même que par la localisation et par l’étendue réelle des garanties souscrites.
Multirisque habitation et assurance emprunteur : deux contrats à ne pas confondre
Ces deux assurances sont régulièrement mélangées dans les conversations, alors qu’elles protègent des risques totalement différents. La multirisque habitation couvre le bâtiment et son contenu, elle indemnise les dégâts matériels. L’assurance emprunteur protège la banque et l’emprunteur en cas de décès, d’invalidité ou d’incapacité de travail, elle prend en charge les échéances du crédit.
Un même pavillon peut donc donner lieu à deux polices distinctes, chez deux assureurs différents si vous le souhaitez. La délégation d’assurance emprunteur permet justement de quitter le contrat groupe de la banque pour une offre concurrente, dès lors que les garanties sont équivalentes. Rien n’oblige à concentrer les deux contrats chez le même opérateur, même si certains établissements accordent des remises couplées.
Bailleur d’un pavillon : les garanties que la formule standard oublie
Louer sa maison change la donne. Le locataire doit assurer sa propre responsabilité, mais il ne couvre ni les dégradations immobilières, ni les loyers perdus pendant un litige ou des travaux. La multirisque habitation bailleur comble ces angles morts avec des garanties spécifiques : recours contre le locataire, indemnisation des loyers impayés après expulsion, remboursement des dégradations constatées à l’état des lieux de sortie.
Un pavillon vacant plusieurs mois par an complique encore la donne. La plupart des contrats prévoient une déchéance de garantie au-delà de 30 à 90 jours sans occupation, seuil qui varie fortement d’un assureur à l’autre. Si votre bien reste inoccupé en attendant un locataire, éclaircissez ce point avant de signer, il est plus contraignant qu’il n’y paraît.
À lire aussi
Comparer deux devis d’assurance pavillon : la méthode qui évite les mauvaises surprises
- Reconstituer le même périmètre de garanties. Un devis moins cher masque souvent une garantie absente plutôt qu’un vrai avantage tarifaire.
- Comparer les plafonds d’indemnisation. Deux contrats peuvent afficher la même garantie vol avec des montants très éloignés.
- Lire les exclusions. Piscine non déclarée, dépendance passée sous silence, animal de race catégorisée : les motifs de refus abondent.
- Additionner la franchise aux mensualités. Une formule économique avec 800 euros de franchise peut revenir plus cher qu’une offre moyenne à 150 euros.
- Simuler un déménagement ou une revente. Les frais de résiliation et les conditions de transfert pèsent dans la durée.
Les pièges qui font mal au moment d’un sinistre
Trois situations reviennent régulièrement dans les litiges. La première concerne la sous-déclaration : un pavillon agrandi sans que l’extension ait été signalée à l’assureur peut voir son indemnisation réduite au prorata. La deuxième touche les objets de valeur, bijoux, matériel informatique ou outillage de garage, souvent plafonnés très bas dans les formules d’entrée de gamme. La troisième vise les dépendances : un abri transformé en bureau ou en atelier ne rentre pas dans la catégorie prévue au contrat initial.
Signaler une transformation, une piscine installée après la souscription ou un changement d’usage ne fait pas grimper la prime autant qu’on l’imagine. En revanche, l’omettre peut transformer une indemnisation complète en remboursement partiel, voire en refus pur et simple.
Un propriétaire doit-il obligatoirement assurer son pavillon ?
Non, la loi ne l’impose pas au propriétaire qui occupe son logement. En revanche, dès qu’un crédit immobilier finance la maison, la banque exige une attestation couvrant au minimum l’incendie, les dégâts d’eau et les catastrophes naturelles. Cette obligation contractuelle s’applique tant que le prêt n’est pas soldé.
Quel budget prévoir pour assurer un pavillon de 120 m² ?
Comptez généralement entre 300 et 800 euros par an selon la commune, la présence d’une piscine ou d’un garage, et le niveau de garantie choisi. Une maison située en zone inondable ou exposée à la sécheresse géotechnique se situe dans le haut de cette fourchette.
Une multirisque habitation couvre-t-elle la piscine et l’abri de jardin ?
Pas automatiquement. Les formules de base plafonnent souvent les biens extérieurs à quelques milliers d’euros, et la piscine doit presque toujours être déclarée pour être garantie. Sans mention explicite au contrat, un dégât sur ces équipements peut rester à votre charge.
Peut-on changer d’assureur habitation en cours d’année ?
Oui. La loi Hamon autorise la résiliation après la première année d’engagement, à tout moment, sans frais ni justification. Le nouvel assureur se charge des formalités de résiliation auprès de l’ancien, à condition de respecter le préavis prévu au contrat.
La sécheresse géotechnique est-elle couverte pour un pavillon ?
Elle relève du régime des catastrophes naturelles, reconnu par arrêté interministériel après chaque épisode. La garantie est intégrée à tout contrat dommages aux biens, mais elle s’applique avec la franchise légale et seulement si votre commune fait l’objet d’un arrêté publié au Journal officiel.
Faut-il une assurance spécifique pour louer son pavillon ?
Une multirisque habitation classique ne protège pas un bailleur contre les loyers impayés ni contre les dégradations immobilières. Un contrat bailleur, parfois complété par une garantie locative, reste la solution la plus adaptée pour couvrir ces risques propres à la location.
Le contrat idéal pour un pavillon n’est pas celui qui affiche la prime la plus basse, mais celui dont les garanties correspondent à votre usage réel. Une maison avec piscine, atelier et résidence secondaire n’appelle pas la même protection qu’un pavillon occupé à l’année sans dépendances. Prenez le temps de lister vos biens, puis confrontez les devis à périmètre identique.
Un dernier réflexe utile : relisez votre contrat une fois par an, notamment après des travaux, l’achat d’un équipement coûteux ou un changement de situation familiale. Ces ajustements se font en quelques minutes et évitent les mauvaises surprises le jour où vous avez réellement besoin de votre assurance.
L’auteur
Courtier en assurance habitation
Je lis des dizaines de conditions générales chaque mois pour repérer ce qui bloque au moment d’un sinistre. Je traduis ces clauses en langage clair pour que chacun sache ce qu’il a vraiment signé.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5500 votes
Commentaires
Soyez le premier à réagir.