Faut-il assurer sa cave ou son garage ?
Vérifier si les annexes sont couvertes par défaut et quand une extension devient nécessaire.
6 min de lecture
4,8sur 5452 votes
- 4,3Klecteurs
- 4en ce moment
- 86partages
- Cave ou garage attenants : inclus dans le contrat habitation, avec un plafond propre à ces locaux.
- Bâtiment séparé, box en copropriété, cave louée à part : couverture à faire confirmer par écrit.
- Contenu de forte valeur, vélos, outillage, matériel professionnel : extension ou contrat dédié souvent nécessaire.
- Usage inhabituel du local : à signaler à l’assureur, au risque de voir l’indemnité réduite.
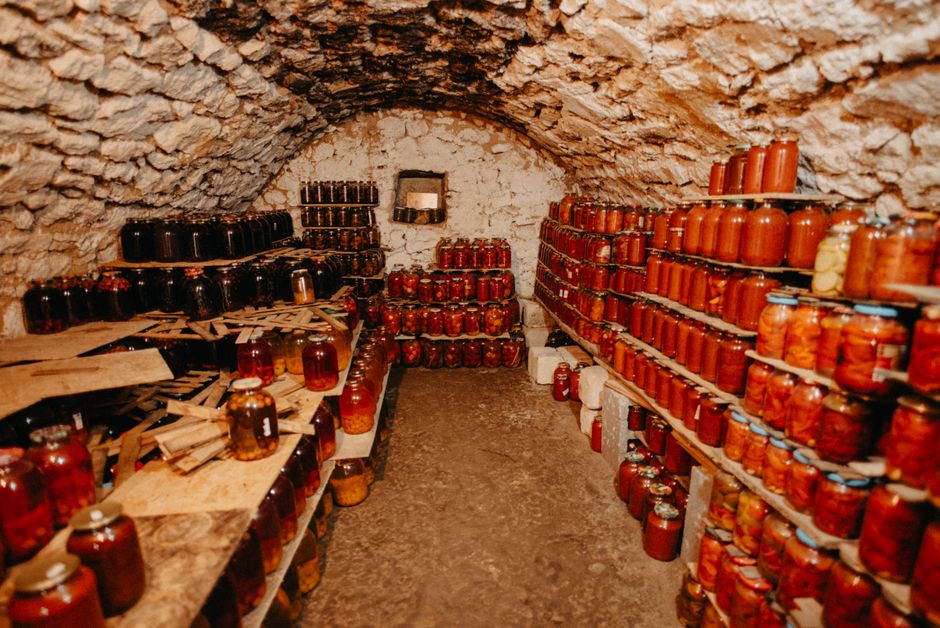
Une cave et un garage abritent rarement trois fois rien. On y range le vélo du quotidien, la tondeuse, les outils, les cartons du déménagement et parfois du matériel qui vaut plusieurs milliers d’euros. Pourtant, ces deux pièces sont souvent les dernières dont on parle quand on relit son contrat d’assurance habitation. La question mérite donc un examen sérieux, car la réponse dépend moins du type de local que de son emplacement et de ce qu’il contient.
Cave et garage : ce qu’une dépendance représente pour l’assureur
Les assureurs ne raisonnent pas en pièces mais en bâtiments. Le logement principal sert de risque de référence. Tout ce qui rend service à ce logement sans être habitable entre dans la catégorie des dépendances : sous-sol, cave, garage, carport, abri de jardin, buanderie extérieure, box fermé.
Cette distinction pèse lourd au moment du sinistre. Une dépendance implantée sur la même parcelle, accessible depuis la propriété, suit en général les garanties du contrat principal. En revanche, un local situé de l’autre côté de la rue, une cave en sous-sol d’immeuble ou un box loué séparément peuvent être traités comme un risque distinct, parfois écarté par défaut. La proximité géographique compte souvent davantage que la nature du local.
Un point se vérifie dès la souscription : l’usage réel de la pièce. Un garage qui sert de débarras n’a pas le même profil qu’un atelier où l’on travaille le bois toute l’année.
Ce que la garantie habitation couvre déjà dans ces locaux
Le tableau ci-dessous résume ce qui joue le plus fréquemment, et le point de friction qui revient dans les dossiers.
| Type de dommage | Couverture habituelle | Ce qui se joue au moment du sinistre |
|---|---|---|
| Incendie, explosion | Incluse | Le plafond global du contrat s’applique, parfois réduit pour les dépendances. |
| Dégât des eaux | Incluse | Une canalisation qui éclate est prise en charge, une infiltration par le sol ou une montée d’eau relève souvent d’une garantie spécifique. |
| Vol et vandalisme | Incluse sous conditions | Traces d’effraction exigées, indemnisation limitée pour les objets entreposés. |
| Responsabilité civile | Incluse | Votre responsabilité est engagée si un outil blesse un passant ou si une tuile tombe sur la voiture du voisin. |
| Véhicule terrestre à moteur | Exclue | Voiture, moto et scooter relèvent de leur propre contrat. |
Vol dans le garage : la limite d’indemnisation qui surprend
Le vol reste le sinistre le plus mal vécu dans une dépendance, parce que la somme remboursée s’éloigne souvent de la valeur réelle. Deux mécanismes se cumulent. D’abord, beaucoup de contrats appliquent aux annexes un plafond distinct, exprimé en euros ou en pourcentage de la valeur des biens. Ensuite, les objets dits de valeur, vélos haut de gamme, matériel photo, instruments de musique, sont plafonnés séparément, parfois à quelques centaines d’euros seulement.
La garantie ne joue par ailleurs que si les conditions de sécurité sont respectées. Un garage retrouvé ouvert, sans trace d’effraction, place l’assuré en position délicate : l’assureur peut invoquer un défaut de fermeture. Trois réflexes réduisent ce risque. Fermer systématiquement à clé, même pour une absence courte. Conserver les factures des objets les plus chers. Photographier l’intérieur du local une fois par an, avec une date visible.
Les situations où une garantie dédiée devient vraiment nécessaire
Ajouter une extension de garantie n’a de sens que dans quelques configurations bien identifiées. Les autres cas relèvent surtout d’une meilleure déclaration au contrat existant.
- Le contenu dépasse le plafond prévu. Deux vélos à assistance électrique, un groupe électrogène, du matériel de plongée et un outillage complet franchissent vite le seuil des dépendances.
- Le local est éloigné du domicile. Un box en ville, une cave dans un autre immeuble ou un garage hérité dans un quartier différent sortent du périmètre habituel.
- Une activité professionnelle s’y exerce. Stock de marchandises, atelier, véhicule de société : les contrats particuliers excluent presque toujours l’usage professionnel d’une dépendance.
- Le logement est loué. Le bailleur assure les murs, le locataire doit couvrir ses propres biens, y compris ceux rangés en cave.
Cave louée, box partagé, garage prêté : qui doit s’assurer ?
À lire aussi
La réponse tient à une règle simple : chacun assure ce qui lui appartient ou ce qu’il utilise. Un propriétaire qui loue sa maison avec cave et garage couvre les bâtiments, pas les meubles du locataire. Ce dernier souscrit sa propre multirisque habitation, qui protège ses affaires entreposées, à condition que le local figure bien dans la description du risque.
Le cas du garage prêté à un voisin ou à un proche mérite une attention particulière. Le prêt à usage reste toléré, mais l’assureur du propriétaire peut limiter sa garantie si un tiers stocke durablement ses biens dans le local. Mieux vaut prévenir son assureur par écrit plutôt que de découvrir l’exclusion après un dégât des eaux.
En copropriété, le règlement joue également. Les caves et les boxes en sous-sol relèvent souvent des parties privatives, mais l’accès et la sécurité dépendent des parties communes. Un vol commis après une porte d’immeuble forcée peut donc impliquer l’assurance du syndicat en plus de la vôtre.
Combien prévoir, et comment se déroule une déclaration
Le coût d’une protection complémentaire reste modeste lorsqu’il s’agit d’une simple extension de garantie pour les biens entreposés : quelques euros par mois dans la plupart des offres. Un contrat dédié aux objets de valeur, plus rare, se situe dans une autre échelle, avec une franchise qui varie selon le type de bien. Avant de signer, comparez surtout le montant de l’indemnisation en cas de vol, le niveau de franchise et la liste des biens exclus, car une cotisation faible s’accompagne souvent d’un plafond très bas.
En cas de sinistre, la chronologie compte. Prévenez la police ou la gendarmerie pour un vol ou une effraction, puis adressez la déclaration à votre assureur dans le délai indiqué au contrat, généralement quelques jours ouvrés. Rassemblez factures, photos et devis de réparation. Gardez une copie de chaque échange écrit : c’est ce dossier qui déterminera le montant proposé, bien plus que la description orale faite au téléphone.
Mon garage fermé est-il couvert même s’il se trouve à quelques rues de la maison ?
Pas automatiquement. Les contrats visent en priorité les dépendances situées sur la parcelle du logement. Un garage distant doit être décrit précisément lors de la souscription ou signalé en cours de contrat, sinon l’assureur peut contester sa prise en charge au moment du sinistre.
Faut-il déclarer un vélo ou un outillage coûteux rangé dans la cave ?
Oui, dès que la valeur dépasse le plafond prévu pour les objets de valeur. Une déclaration permet soit d’obtenir une extension, soit de connaître à l’avance la somme maximale qui serait versée. Sans elle, l’indemnisation reste plafonnée, même avec des factures à l’appui.
Une moto rangée au garage dépend-elle de l’assurance habitation ?
Non. Les véhicules terrestres à moteur sont exclus des garanties habitation. Il faut se tourner vers l’assurance du deux-roues, en vérifiant qu’elle couvre bien le vol lorsque le véhicule dort dans un garage privé et non dans un parking collectif.
Que se passe-t-il si je transforme mon garage en atelier professionnel ?
L’usage professionnel d’une dépendance sort du cadre d’un contrat habitation classique. Il faut le signaler à l’assureur, qui proposera soit une extension, soit un contrat adapté à l’activité. Sans cette étape, un incendie lié à l’atelier peut être refusé.
L’assurance du locataire protège-t-elle les affaires entreposées dans une cave ?
Elle le fait si la cave est mentionnée comme local utilisé par le locataire. Pensez donc à l’indiquer lors de la souscription, en précisant sa nature, son accès et le type de biens qui y sont stockés. Le propriétaire, de son côté, n’assure que les murs.
L’auteur
Courtier en assurance habitation
Je lis des dizaines de conditions générales chaque mois pour repérer ce qui bloque au moment d’un sinistre. Je traduis ces clauses en langage clair pour que chacun sache ce qu’il a vraiment signé.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5452 votes
Commentaires
Soyez le premier à réagir.